
Przemysław Karaś - ekspert kredytowy, Warszawa i Lesznowola
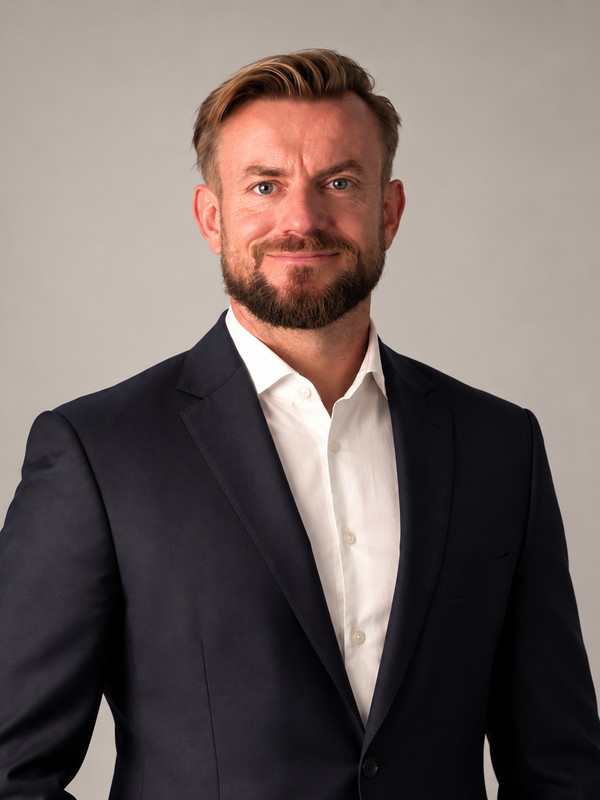
Przemysław Karaś jest ekspertem kredytowym, który pracuje w bankowości i pośrednictwie kredytowym od 2006 roku. Pracował w ING i Noble Banku, a następnie w firmach pośrednictwa finansowego Tax Care, Expander i Money Expert. Jest prezesem zarządu KDF Sp. z o.o. i prowadzi KDFhipo, markę kredytów hipotecznych tej grupy, z biurem w Lesznowoli pod Warszawą. Obsługuje klientów po polsku i po angielsku. Działa w ramach KDF Sp. z o.o., wpisanej do rejestru pośredników kredytowych KNF pod numerem RHA0014599 jako agent pośrednika kredytu hipotecznego Lendi Sp. z o.o. (RPH000896).
Komu pomagam
Znam proces kredytowy z obu stron biurka: wiem, jak analityk w banku czyta wniosek i na czym wnioski najczęściej się wykładają.
Większość moich klientów to osoby z Warszawy oraz z gmin na południe i zachód od niej: Lesznowoli, Piaseczna, Raszyna, Nadarzyna, Pruszkowa i Tarczyna. Sprawę da się w całości przeprowadzić zdalnie, więc adres nie jest ograniczeniem.
Najczęściej trafiają do mnie trzy grupy osób:
- Ci, którzy mają kredyt z wysoką marżą albo zbliża się koniec okresu stałego oprocentowania i chcą się upewnić, czy zmiana się opłaca, zanim podejmą decyzję,
- rodziny szukające pierwszego mieszkania lub domu, którym brakuje pełnego wkładu własnego i które potrzebują kogoś, kto poprowadzi je krok po kroku,
- osoby kupujące lub budujące dom, segment czy mieszkanie, które chcą mieć pewność, że wybrały kredyt dopasowany do swojej inwestycji.
W KDFhipo trzymamy się jednej zasady: zanim cokolwiek podpiszesz, wiesz dokładnie, na czym stoisz. Tłumaczę liczby po ludzku, pokazuję warianty i mówię wprost, co może pójść nie tak - żebyś nie czuł się zostawiony sam sobie z decyzją.
Jak wygląda współpraca
Rozmowa i diagnoza. Opisujesz sytuację: dochód, zobowiązania, cel, termin. Wracam z konkretem, zwykle w ciągu jednego dnia roboczego.
Analiza w wariantach. Liczę zdolność i koszty w kilku bankach dla Twojego profilu, porównuję oferty i wskazuję tę najkorzystniejszą. Pokazuję różnice i tłumaczę, skąd się biorą.
Dokumenty i wniosek. Dostajesz listę dokumentów dopasowaną do źródła dochodu i nieruchomości. Nakierowuję, jak i gdzie zdobyć poszczególne dokumenty. Kompletuję wniosek tak, żeby analityk nie miał powodu go odsyłać.
Decyzja, umowa, uruchomienie. Prowadzę sprawę do wypłaty kredytu, łącznie z omówieniem umowy i warunków do uruchomienia.
Ile to kosztuje
Za moją pracę nie płacisz - nie pobieram żadnych opłat od klientów. Wynagrodzenie wypłaca mi bank po uruchomieniu kredytu, a zasady pośrednictwa reguluje ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami. Nie oznacza to, że oferta banku jest "powiększona" o moje wynagrodzenie - bank dzieli się nim z ekspertem kredytowym, a Ty dostajesz dokładnie taką samą ofertę, jak przy wizycie w banku. Ponieważ moje wynagrodzenie nie zależy od tego, który bank wybierzesz, mogę bez konfliktu interesu dobrać dla Ciebie najkorzystniejszą ofertę dopasowaną do Twojej sytuacji, a nie tę, która najbardziej opłaca się mnie. Decyzję o przyznaniu kredytu zawsze podejmuje bank.
W czym się specjalizuję
Refinansowanie kredytu hipotecznego
Sprawdzam, czy przeniesienie kredytu do innego banku ma sens po odjęciu kosztów wejścia: prowizji, wyceny, opłat sądowych. Wynik to miesiąc, od którego zmiana zaczyna się zwracać. Więcej: refinansowanie kredytu hipotecznego, artykuł kiedy refinansowanie się opłaca i kalkulator refinansowania.
Kredyt bez wkładu własnego i Rodzinny Kredyt Mieszkaniowy
Weryfikuję, czy spełniasz warunki gwarancji BGK, i liczę, co wychodzi korzystniej: gwarancja czy własny wkład. Więcej: kredyt bez wkładu własnego i warunki Rodzinnego Kredytu Mieszkaniowego.
Kredyt hipoteczny przy dochodzie z działalności
JDG, ryczałt, B2B, spółka: każdy bank liczy taki dochód inaczej i różnice w zdolności bywają duże. Prowadzę też finansowanie firmowe w ramach grupy KDF, więc patrzę na finanse przedsiębiorcy w całości. Więcej: kredyt hipoteczny dla przedsiębiorcy i artykuł kredyt hipoteczny na działalności, ryczałcie i B2B.
Zakup mieszkania, domu i budowa
Kredyt na mieszkanie, kredyt na dom i budowę, w tym sytuacje "sprzedaję jedno, kupuję drugie", gdzie liczy się kolejność kroków.
Sprawy z praktyki
Trzy sprawy, które prowadziliśmy w KDFhipo, po jednej z każdego obszaru. Zanonimizowane, bez nazw banków.
Czy przeniesienie kredytu zwróci się, zanim zdążę go spłacić?
Małżeństwo spod Piaseczna, do spłaty około 18 lat, kredyt ze starą, wysoką marżą.
Obawa, że koszty przeniesienia zjedzą korzyść, i niechęć do powtarzania całej procedury.
Policzyliśmy koszt wejścia (wycena, wpis hipoteki, formalności) i dwa warianty: niższa rata albo ta sama rata i krótszy okres.
Koszt przeniesienia zwrócił się po siedmiu miesiącach. Klienci zdecydowali zostawić ratę na dotychczasowym poziomie 3400 zł i skrócić okres spłaty: kredyt kończy się po około 13 latach zamiast 18, a oszczędność na odsetkach sięga około 190 tysięcy złotych - to około 70 tysięcy więcej niż w wariancie z samą niższą ratą.
Przy refinansowaniu decyzje są dwie, nie jedna: czy przenosić i co zrobić z różnicą. Pełne liczby: kiedy refinansowanie się opłaca.
Sprzedane mieszkanie a Rodzinny Kredyt Mieszkaniowy
Małżeństwo kupujące dom z rynku wtórnego pod Kampinosem za około 650 tysięcy złotych, wkład własny na styk: 65 tysięcy.
Byli pewni, że program ich nie obejmuje, bo żona miała kiedyś mieszkanie, które sprzedała. Przyszli po zwykły kredyt.
Zanim policzyliśmy cokolwiek, sprawdziliśmy historię majątkową całego gospodarstwa wobec warunków ustawy. Sprzedaż sprzed ponad pięciu lat nie była przeszkodą, a przy domu limit ceny za metr nie obowiązuje.
Wnieśli 30 tysięcy zamiast 65, resztę wkładu objęła gwarancja BGK, 35 tysięcy zostało na remont.
Najczęstszy powód niekorzystania z programu to nie odmowa banku, tylko przekonanie, że się nie kwalifikuję. Więcej: kredyt bez wkładu własnego.
Odmowa w pierwszym banku przy ryczałcie i umowie zlecenie
Małżeństwo kupujące mieszkanie w Warszawie za 750 tysięcy złotych. Ona na umowie zlecenie, on na ryczałcie ze stażem działalności równo dwanaście miesięcy.
Pierwszy bank odmówił. Nie z powodu kwoty, tylko metodyki: za krótki staż i dochód ze zlecenia liczony w części.
Zamiast kolejnego wniosku na chybił trafił wybraliśmy bank, którego zasady pasowały do tego układu: akceptował dwunastomiesięczny staż, korzystnie liczył przychód z ryczałtu i nie obcinał dochodu ze zlecenia.
Kredyt uruchomiony na pełną kwotę.
Przy działalności kolejność banków ma większe znaczenie niż sama wysokość dochodu. Więcej: kredyt hipoteczny dla przedsiębiorcy.
Artykuły, które napisałem
Piszę poradnik KDFhipo. Teksty opieram na aktualnych przepisach i własnych wyliczeniach, bez nazw banków w rankingach.
- Zdolność kredytowa: jak banki liczą dochód
- Stałe czy zmienne oprocentowanie
- POLSTR czy WIBOR
- Dokumenty do kredytu hipotecznego
- Wszystkie artykuły
Prywatnie
Jestem ojcem dwójki dzieci i czas poza pracą należy przede wszystkim do rodziny. Od lat trenuję siłowo, a bieganie, które miało być tylko dodatkiem, wciągnęło mnie na dobre. Aktywność fizyczna to u mnie codzienność, nie dodatek do kalendarza - traktuję ją jako sposób na energię i głowę w dobrej formie, nie mniej ważny niż praca. Z treningu przeniosłem do pracy jedną zasadę: plan i liczby zamiast przeczucia.
Drugi temat, który mnie wciąga, to AI w biznesie. Sprawdzam nowe narzędzia, zanim zrobi się o nich głośno, i wdrażam w firmie to, co realnie przyspiesza pracę, na przykład w obsłudze dokumentów i researchu rynkowym. Analiza Twojej sprawy i odpowiedzialność za nią zawsze zostają po mojej stronie.
Kontakt i biuro
Przemysław Karaś
bezpośrednio
KDF Eksperci Kredytowi
- ul. Szkolna 10A/1, 05-506 Lesznowola
- 730 636 966
- biuro@kdfhipo.pl
- pon-pt 8:00-17:00
- Zobacz dojazd w Mapach Google
KDF Sp. z o.o., KRS 0000926054, NIP 1231501866, REGON 520157621. Wpis do rejestru pośredników kredytowych KNF: RHA0014599 (agent pośrednika kredytu hipotecznego). Pośrednik kredytu hipotecznego: Lendi Sp. z o.o., RPH000896.
Warto wiedzieć
Czy ekspert kredytowy to to samo co doradca kredytowy?
W potocznym języku tak, to ta sama usługa, tylko pod inną nazwą. Wcześniej, przed wejściem w życie ustawy o kredycie hipotecznym z 2017 r., powszechnie mówiło się "doradca kredytowy". Dziś ta sama rola nazywa się prawnie ekspertem kredytowym lub pośrednikiem kredytu hipotecznego, nadzorowanym przez KNF. Dlatego przedstawiam się jako ekspert kredytowy.
Gdzie mogę sprawdzić, czy KDF działa legalnie?
W publicznym rejestrze pośredników kredytowych KNF (rpkip.knf.gov.pl). KDF Sp. z o.o. figuruje tam pod numerem RHA0014599 jako agent pośrednika kredytu hipotecznego i działa w imieniu Lendi Sp. z o.o., pośrednika wpisanego pod numerem RPH000896.
Czy ekspert kredytowy z Lesznowoli obsługuje klientów z Warszawy?
Tak, to większość spraw. Spotkanie w biurze jest możliwe, ale niekonieczne.
Czy muszę przyjeżdżać do biura w Lesznowoli?
Nie. Możemy spotkać się w biurze przy ul. Szkolnej 10A/1, ale całą sprawę można przeprowadzić telefonicznie i online. Do banku idziesz dopiero podpisać umowę.
Czy współpraca z ekspertem kredytowym gwarantuje otrzymanie kredytu hipotecznego?
Nie. Decyzję podejmuje bank. Moja rola to sprawdzić przed złożeniem wniosku, gdzie masz realne szanse i na jakich warunkach, żeby nie składać wniosków na ślepo.
Ile trwa proces uzyskania kredytu hipotecznego, od wniosku do wypłaty?
Zależy od trzech rzeczy: źródła dochodu (umowa o pracę jest dla banku prostsza niż działalność), rodzaju nieruchomości (gotowe mieszkanie, budowa, rynek wtórny z obciążoną księgą) i obłożenia banku w danym momencie. Etapy są zawsze te same: komplet dokumentów, wniosek, wycena nieruchomości, decyzja, umowa, spełnienie warunków do wypłaty. Na pierwszej rozmowie mówię, ile realnie trzeba założyć w Twoim przypadku, żeby termin z umowy przedwstępnej był bezpieczny.
Sprawdź swoją sytuację - bezpłatnie
Zostaw kontakt albo zadzwoń: 790 800 949. Wracam zwykle w ciągu jednego dnia roboczego z konkretną odpowiedzią.