
Kredyt hipoteczny na dom OSO Development: Pęcice i Urzut
Kupujesz dom w inwestycji Cichy Zakątek w Pęcicach albo Leśny Zakątek w Urzucie. Zanim podpiszesz umowę rezerwacyjną, warto policzyć trzy liczby: ile wkładu własnego musisz mieć, czy Twoja zdolność kredytowa wystarczy na pełną kwotę i jak bank rozłoży wypłatę na transze dla dewelopera.
Kredyty na domy w tych inwestycjach prowadzę osobiście: KDFhipo, Przemysław Karaś.
Ile wkładu własnego i jaką zdolność potrzebujesz, kupując dom z kredytem hipotecznym?
Wkład własny płacisz z własnych środków. Banki zwykle oczekują 20 procent ceny, a przy niższym wkładzie, na przykład 10 procent, mogą wymagać dodatkowego zabezpieczenia, takiego jak ubezpieczenie niskiego wkładu własnego, co podnosi koszt kredytu. Dokładny wymóg zależy od banku i Twojej sytuacji.
O wyniku decyduje zdolność kredytowa, czyli to, czy Twoje dochody i zobowiązania pozwalają bankowi pożyczyć potrzebną kwotę. Zacznij od kalkulatora zdolności i kalkulatora LTV, a potem sprawdzę Twoją sytuację z liczbami banków.
Jak wygląda finansowanie domu od dewelopera krok po kroku?
Ile to kosztuje
Za moją pracę nie płacisz, nie pobieram żadnych opłat od klientów. Wynagrodzenie wypłaca mi bank po uruchomieniu kredytu, a zasady pośrednictwa reguluje ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami.
Nie oznacza to, że oferta banku jest "powiększona" o moje wynagrodzenie: bank dzieli się nim z ekspertem kredytowym, a Ty dostajesz dokładnie taką samą ofertę, jak przy wizycie w oddziale. Moje wynagrodzenie nie zależy od tego, który bank wybierzesz, więc bez konfliktu interesu dobieram ofertę do Twojej sytuacji, a nie tę, która najbardziej opłaca się mnie. Decyzję o przyznaniu kredytu zawsze podejmuje bank.
Kredyt na dom w Pęcicach: Cichy Zakątek
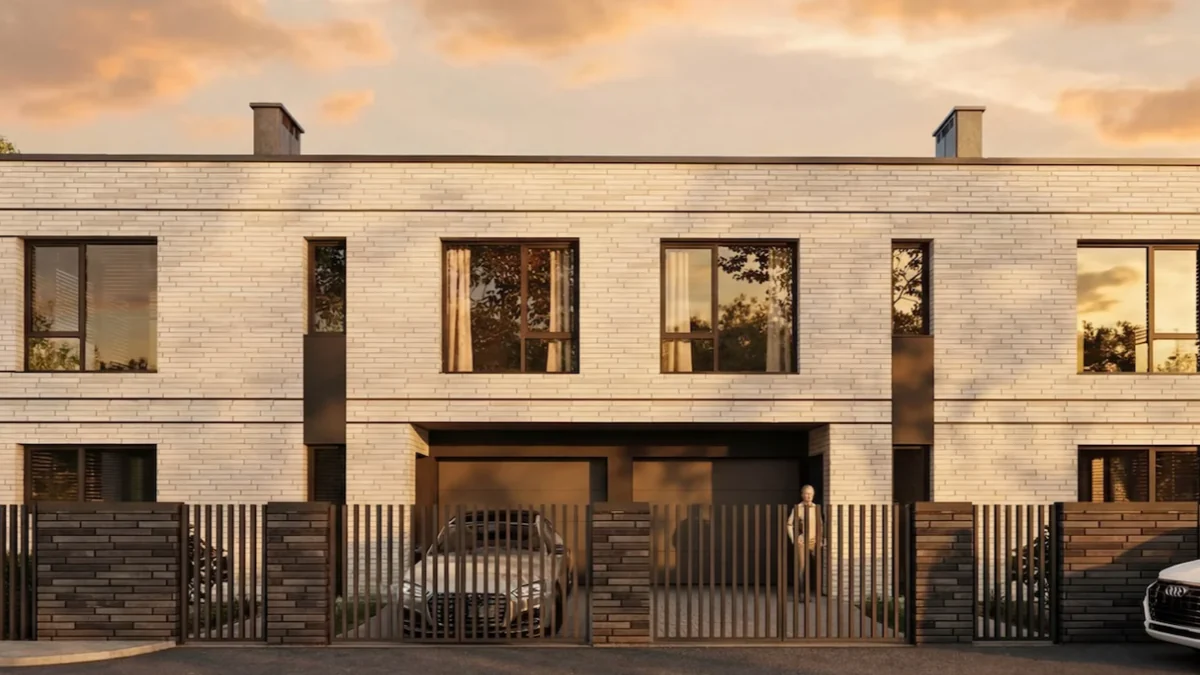
Cichy Zakątek to inwestycja przy ul. Źródlanej w Pęcicach (gmina Michałowice): domy w zabudowie bliźniaczej o powierzchni 157 m², z garażem w bryle budynku i ogrodem 300 m², na płycie fundamentowej. Aktualną ofertę i dostępność domów znajdziesz na stronie Cichy Zakątek na osodevelopment.pl. Przy kredycie na dom w Pęcicach przed rezerwacją sprawdzam wkład własny, zdolność i to, czy dane z umowy zgadzają się z wyceną banku.
Kredyt na dom w Urzucie: Leśny Zakątek
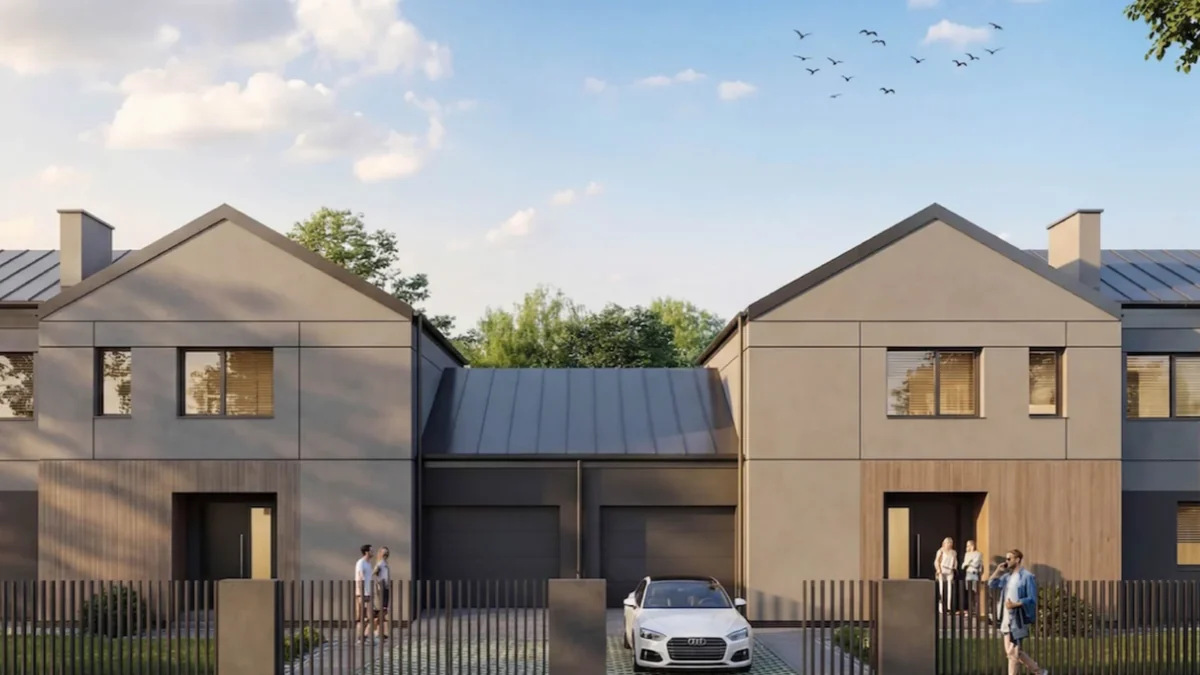
Leśny Zakątek to inwestycja przy ul. Kwitnącej Wiśni w Urzucie (gmina Nadarzyn): cztery domy w zabudowie bliźniaczej o powierzchni 174,6 m² z pięcioma pokojami, z garażem w bryle budynku i ogrodem od 110 do 390 m², na płycie fundamentowej. Aktualną ofertę znajdziesz na stronie Leśny Zakątek na osodevelopment.pl. Inwestycja znalazła się w jesiennej edycji mapy inwestycji deweloperskich Przeglądu Regionalnego (16.10.2026). Przy kredycie na dom w Urzucie obowiązują te same zasady: liczymy wkład i zdolność na pełną kwotę zakupu, a harmonogram płatności zestawiamy z transzami banku.
Co sprawdzam, zanim wpłacisz zadatek na dom
- Księga wieczysta. Czy dom ma własną księgę lokalową, czy jest nieruchomością gruntową z budynkiem. Bank wymaga tego do wniosku.
- Powierzchnia użytkowa i cena w umowie. Czy liczby z umowy zgadzają się z tym, co bank przyjmie do wyceny.
- Co jest w cenie. W tych inwestycjach garaż, miejsce postojowe i ogródek na wyłączność są w cenie domu, więc kredyt finansuje cały zakup. Powierzchnia użytkowa obejmuje garaż, ale nie ogródek.
- Harmonogram płatności. Czy etapy płatności zgadzają się z transzami, które wypłaci bank.
- Wkład i zdolność. Czy masz wkład na poziomie, którego wymaga bank, i czy zdolność wystarcza na pełną kwotę kredytu.
Czy warto skorzystać z eksperta kredytowego, który zna inwestycję OSO Development?
Tak, bo przy kredycie na dom od dewelopera najwięcej czasu pochłania nie sam bank, tylko obieg informacji i dokumentów między Tobą, deweloperem i bankiem. Znam obie inwestycje, a z OSO Development mam bezpośredni kontakt, więc pytania i dokumenty, które zwykle krążą tygodniami, załatwiam sprawniej. Co to daje w praktyce:
- Dokumenty inwestycji we właściwej kolejności. Bank chce prospekt informacyjny, umowę rezerwacyjną, a później umowę deweloperską z harmonogramem płatności. Wiem, co z tego jest potrzebne na którym etapie, i nie czekasz na dokument, o który nikt jeszcze nie poprosił.
- Dane domu zgodne z umową. Znam układ domów i to, co wchodzi w cenę: garaż, miejsce postojowe i ogródek na wyłączność są w cenie, powierzchnia użytkowa obejmuje garaż, ale nie ogródek. Wniosek trafia do banku z liczbami, które się zgadzają, więc mniej jest poprawek i dopytań.
- Dodatkowe dokumenty zbieram za Ciebie. W trakcie procesu analityk banku często prosi o coś jeszcze: dokument inwestycji, wyjaśnienie zapisu w umowie, uzupełnienie wniosku. Skracam tę wymianę, bo część dokumentów i odpowiedzi załatwiam bezpośrednio z deweloperem, więc nie musisz sam ich zbierać ani przekazywać pytań w obie strony.
- Plan płatności zgrany z transzami. Sprawdzam, czy harmonogram z umowy deweloperskiej pasuje do tego, jak bank wypłaca środki, zanim podpiszesz umowę u notariusza.
OSO Development nie jest stroną umowy kredytowej, a decyzję o udzieleniu kredytu zawsze podejmuje bank. Oferta i aktualne ceny domów: osodevelopment.pl.
Kto poprowadzi Cię przez kredyt na dom
Przez cały proces poprowadzi Cię Przemysław Karaś, ekspert kredytowy KDFhipo: od analizy przed rezerwacją, przez wniosek, aż po wypłatę kredytu. Umowę deweloperską konsultuję od strony kredytowej, zanim trafi do notariusza. Klientów z tych dwóch inwestycji prowadzę osobiście, więc pytania i dokumenty masz w jednym miejscu. Możemy spotkać się w biurze w Lesznowoli albo porozmawiać zdalnie. Z Pęcic i Urzutu dojedziesz do niego w około 18 minut, a z Kabat, Ursynowa i Wilanowa w około 15 minut: S2 do węzła Warszawa Lotnisko, dalej S7 do węzła Zamienie lub Lesznowola.
Kontakt i biuro
Zadzwoń lub napisz, a odezwę się tego samego dnia roboczego.
Przemysław Karaś
bezpośrednio
KDFhipo
biuro
- ul. Szkolna 10A/1, 05-506 Lesznowola
- pon-pt 8:00-18:00, po umówieniu
- Zobacz dojazd w Mapach Google
KDF Sp. z o.o., KRS 0000926054, NIP 1231501866, REGON 520157621. Wpis do rejestru pośredników kredytowych KNF: RHA0014599 (agent pośrednika kredytu hipotecznego). Pośrednik kredytu hipotecznego: Lendi Sp. z o.o., RPH000896.
Warto wiedzieć
Ile wkładu własnego potrzeba na dom od dewelopera przy kredycie hipotecznym?
Zwykle banki oczekują 20 procent ceny. Przy wkładzie 10 procent bank może wymagać dodatkowego zabezpieczenia, co podnosi koszt kredytu. Konkretny wymóg zależy od banku i Twojej sytuacji, dlatego liczę go na Twoich danych.
Czy kredytem hipotecznym sfinansuję też garaż, miejsce postojowe i ogródek na wyłączność w inwestycji OSO Development?
W tych inwestycjach garaż, miejsce postojowe i ogródek na wyłączność są w cenie domu, więc kredyt finansuje cały zakup, o ile bank przyjmie taką wycenę nieruchomości. Powierzchnia użytkowa obejmuje garaż, ale nie ogródek.
Czy kredyt na dom od dewelopera bank wypłaca jednorazowo?
Zwykle nie. Bank wypłaca środki w transzach, zgodnie z harmonogramem płatności z umowy deweloperskiej i etapami budowy, na rachunek powierniczy dewelopera. Harmonogram konsultuję z Tobą przed podpisaniem umowy.
Czy skorzystanie z eksperta kredytowego znającego inwestycję OSO Development przyspiesza uzyskanie kredytu na dom?
Może skrócić etap przygotowania, ale nie gwarantuje terminu decyzji. Znam inwestycje i mam kontakt z OSO Development, więc dokumenty inwestycji i odpowiedzi na pytania banku zbieram bezpośrednio z deweloperem, a Ty nie kompletujesz sam dodatkowych dokumentów, o które bank poprosi w trakcie. Wniosek składam z danymi zgodnymi z umową. Czas rozpatrzenia wniosku i jego wynik zależą jednak od banku oraz Twojej sytuacji.
Czy muszę korzystać z eksperta kredytowego polecanego przez dewelopera, żeby kupić dom w tej inwestycji?
Nie. Możesz złożyć wniosek samodzielnie albo przez dowolnego eksperta lub pośrednika. Jeśli zdecydujesz się na moją pomoc, analiza i prowadzenie wniosku są dla Ciebie bezpłatne.
Czy współpraca KDFhipo z OSO Development oznacza, że polecasz tylko wybrane banki?
Nie. Porównuję oferty wielu banków i dobieram je do Twojej sytuacji. OSO Development nie jest stroną umowy kredytowej, a decyzję o udzieleniu kredytu zawsze podejmuje bank.
Wiesz, na czym stoisz, zanim podpiszesz umowę rezerwacyjną
Policzymy wkład własny, zdolność i koszt kredytu, zanim wpłacisz zadatek.