
Strona główna / Blog / Jak czytać księgę wieczystą przed zakupem
Proces kredytowyJak czytać księgę wieczystą przed zakupem mieszkania na kredyt
Księga wieczysta ma cztery działy i w każdym warto sprawdzić dwie rzeczy: treść działu oraz wzmianki o wnioskach w toku, bo wzmianka może pojawić się w dowolnym z nich. Pokazujemy, jak sprawdzić księgę online za darmo, na co patrzeć w każdym dziale, co oznaczają wzmianki o wnioskach i co zrobić, gdy nieruchomość jeszcze nie ma księgi wieczystej.
 Przemysław Karaś
Ekspert kredytowy, KDFhipoOpublikowano: 5 października 2026
8 min czytania
Zaktualizowano: 21 października 2026
Aktualizacja 21.10.2026 - co się zmieniło w tym artykule:
- Dodaliśmy zanonimizowany fragment księgi wieczystej (działy III i IV) z objaśnieniem, jak go czytać.
- Dodaliśmy sprawę z hipoteką przymusową ZUS, która została w księdze po spłacie długu.
Czym jest księga wieczysta i jak jest zbudowana?
Księga wieczysta to publiczny rejestr stanu prawnego nieruchomości, prowadzony przez sądy rejonowe. Składa się z czterech działów, a każdy odpowiada za inny fragment informacji.
| Dział | Co zawiera |
|---|---|
| Dział I-O | Oznaczenie nieruchomości: adres, powierzchnia, numer działki |
| Dział I-Sp | Spis praw związanych z własnością (np. udział w drodze dojazdowej) |
| Dział II | Właściciel (lub użytkownik wieczysty) nieruchomości |
| Dział III | Ograniczone prawa rzeczowe (poza hipoteką), roszczenia, ograniczenia w rozporządzaniu |
| Dział IV | Hipoteki obciążające nieruchomość |
Przewiń tabelę w poziomie, jeśli nie mieści się na ekranie
Jak sprawdzić księgę wieczystą online za darmo?
Wystarczy numer księgi wieczystej (format: XXXX/XXXXXXXX/X) i strona ekw.ms.gov.pl, czyli oficjalna, darmowa przeglądarka Ministerstwa Sprawiedliwości. Po wpisaniu numeru zobaczysz treść wszystkich czterech działów w aktualnym stanie, łącznie z wzmiankami o wnioskach, które jeszcze czekają na rozpatrzenie przez sąd.
Numer księgi wieczystej powinien być w umowie przedwstępnej albo w dokumentach sprzedającego. Zanim wpłacisz zadatek albo zaliczkę, sprawdź też, czym te dwie formy wpłaty różnią się, gdy bank odmówi kredytu. Jeśli go nie masz, sprzedający ma obowiązek go udostępnić. Bez tego nie da się zweryfikować stanu prawnego nieruchomości ani złożyć wniosku kredytowego.
Co sprawdzić w każdym dziale pod kątem kredytu hipotecznego?
Przy każdym dziale sprawdzaj też wzmianki o wnioskach, bo mogą pojawić się w każdym z nich. Oto, na co patrzeć konkretnie:
- Dział I-O: czy adres i powierzchnia zgadzają się z tym, co jest w umowie i w wycenie nieruchomości. Sprawdź też, czy nie ma wzmianki o wniosku o zmianę oznaczenia, na przykład o sprostowanie powierzchni lub podział.
- Dział II: czy sprzedający faktycznie jest wpisanym właścicielem, a jeśli nieruchomość ma kilku współwłaścicieli, czy wszyscy biorą udział w transakcji. Wzmianka o wniosku o wpis innego właściciela, na przykład po spadku albo darowiźnie, jest tutaj szczególnie ważnym sygnałem ostrzegawczym.
- Dział III: znajdziesz tu służebności, roszczenia i ograniczenia w rozporządzaniu nieruchomością, które bank ocenia indywidualnie. Szczegóły w sekcji niżej.
- Dział IV: czy nieruchomość ma już hipotekę innego banku. Jeśli tak, sprzedający musi ją spłacić i wykreślić, zanim nowy bank wpisze swoją. Jak to wygląda w praktyce, opisaliśmy w artykule o wykreśleniu hipoteki po spłacie. Wzmianka o wniosku o wykreślenie hipoteki oznacza, że sprawa jest w toku, ale wykreślenie jeszcze nie nastąpiło.
Jak wygląda wpis w księdze: zanonimizowany przykład działów III i IV
Poniżej zrzuty prawdziwej księgi wieczystej z października 2026 r. z przeglądarki ksiąg wieczystych. Zasłoniliśmy numery ksiąg, działek i umów, daty wpisów, sąd i dane banku, a kwoty w dziale IV zastąpiliśmy przykładowymi. Kliknij obraz, żeby go powiększyć.
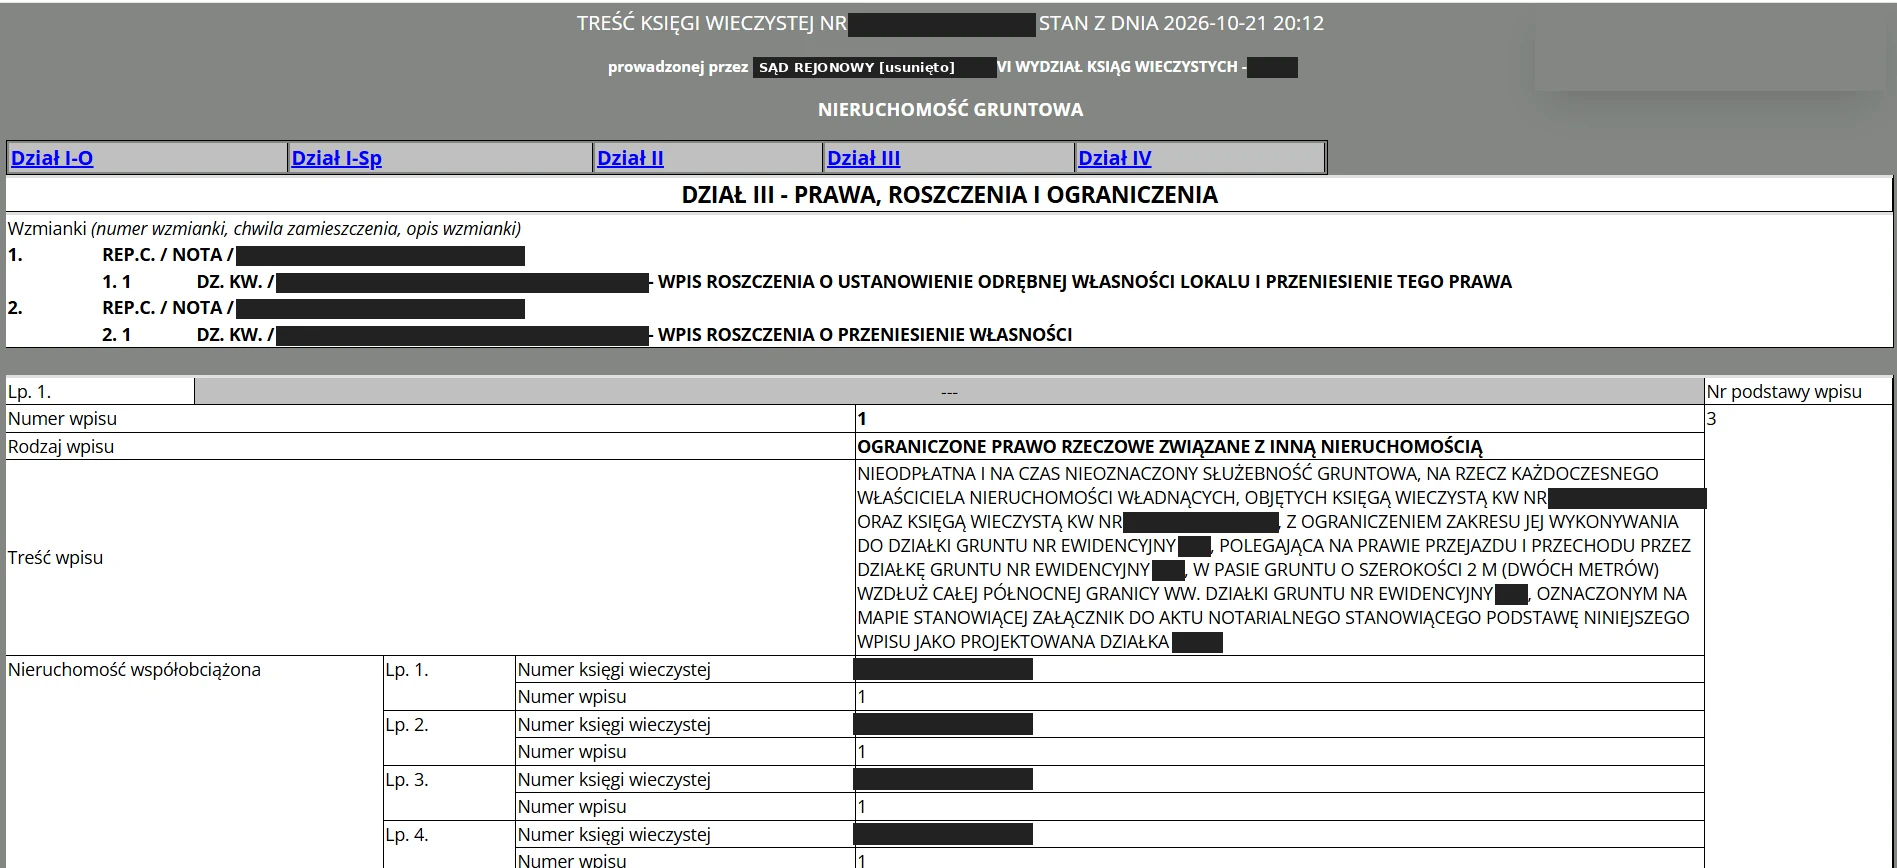
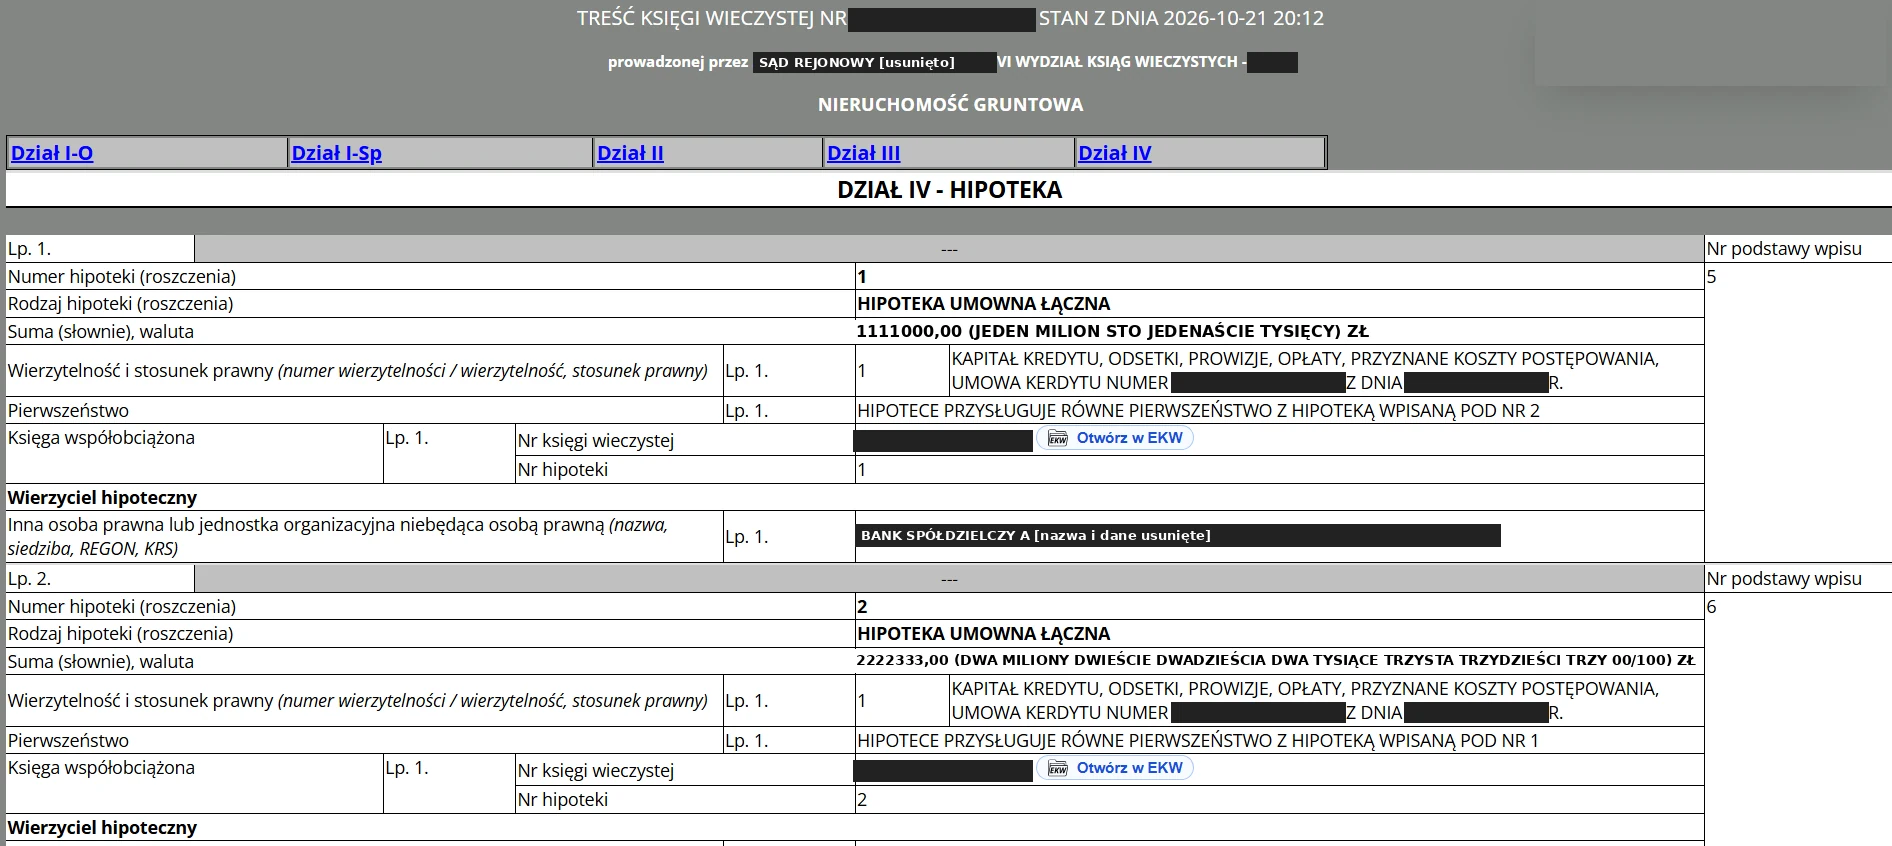
Jak to czytać:
- Służebność gruntowa to prawo przejazdu i przechodu na rzecz właścicieli sąsiednich nieruchomości. Sprawdź, której działki dotyczy i czy nie przecina terenu, z którego będziesz korzystać.
- Wzmianki o roszczeniach to wnioski czekające w sądzie, więc treść działu III może się jeszcze zmienić.
- Hipoteka łączna zabezpiecza jedną wierzytelność na kilku nieruchomościach naraz. Pole „Księga współobciążona” wskazuje, które księgi tworzą to samo zabezpieczenie.
- Suma hipoteki to nie kwota kredytu. Obejmuje też odsetki, prowizje, opłaty i koszty postępowania, więc jest zwykle wyższa od samego kapitału.
- Pierwszeństwo pokazuje kolejność zaspokojenia. Równe pierwszeństwo oznacza, że żadna z dwóch hipotek nie jest przed drugą.
Wzmianka o wniosku w księdze wieczystej: co oznacza i w którym dziale ją znajdziesz?
Wzmianka o wniosku to adnotacja, że w sądzie czeka nierozpatrzony wniosek dotyczący księgi, więc jej treść może się jeszcze zmienić. Wzmianki nie ma jednego stałego działu. Pojawia się w tym dziale, którego dotyczy wniosek (I-O, I-Sp, II, III lub IV).
| Dział | Czego może dotyczyć wzmianka | Dlaczego to ważne przy kredycie |
|---|---|---|
| Dział I-O | Wniosek o zmianę oznaczenia nieruchomości, np. sprostowanie powierzchni lub podział | Opis nieruchomości w księdze może się zmienić, a bank wycenia i zabezpiecza konkretny opis |
| Dział I-Sp | Wniosek dotyczący praw związanych z własnością | Zakres tego, co kupujesz, może się zmienić |
| Dział II | Wniosek o wpis innego właściciela lub współwłaściciela, np. po spadku, darowiźnie albo innej sprzedaży | Sprzedający może nie być (jedynym) właścicielem. To szczególnie ważny sygnał przy zakupie |
| Dział III | Wniosek o wpis służebności, roszczenia, ograniczenia w rozporządzaniu albo wpisu związanego z egzekucją | Bank może widzieć w tym ryzyko dla zabezpieczenia |
| Dział IV | Wniosek o wykreślenie hipoteki (np. po spłacie przez sprzedającego) albo o wpis innej hipoteki | Od tego zależy, jakie obciążenia będą na nieruchomości w chwili wpisu hipoteki banku |
Przewiń tabelę w poziomie, jeśli nie mieści się na ekranie
Wzmianka ma też skutek prawny. Zgodnie z art. 8 ustawy o księgach wieczystych i hipotece wzmianka o wniosku wyłącza rękojmię wiary publicznej ksiąg wieczystych, czyli ochronę osoby, która nabywa nieruchomość w zaufaniu do treści księgi.
Zasada, której warto się trzymać zawsze: każdą wzmiankę w księdze wieczystej, także o wniosku, który jeszcze czeka na rozpatrzenie przez sąd, trzeba wyjaśnić bezpośrednio z bankiem, zanim złożysz wniosek kredytowy. Wzmianka oznacza, że treść działu, którego dotyczy, może się zmienić, zanim sąd rozpatrzy sprawę. Bank i tak będzie chciał wiedzieć, czego dotyczy, zanim podejmie decyzję. Nie pomijaj żadnej wzmianki jako „pewnie nieistotnej”. To bank ocenia, czy ma znaczenie.
Co w dziale III może zablokować kredyt, a co nie musi?
Dwa rodzaje wpisów w dziale III mogą wstrzymać decyzję kredytową:
- Służebność osobista na rzecz osoby trzeciej (np. dożywotnie prawo zamieszkiwania). Bank może widzieć w tym ryzyko dla wartości zabezpieczenia, bo ogranicza swobodne dysponowanie nieruchomością.
- Wpisy egzekucyjne i ostrzeżenia o niezgodności stanu prawnego z rzeczywistym. Bank może wstrzymać decyzję do czasu wyjaśnienia sprawy. Ostrzeżenie o niezgodności wyłącza rękojmię wiary publicznej ksiąg wieczystych (art. 8 ustawy).
Z roszczeniem o przeniesienie własności wpisanym na rzecz samego kupującego (np. z umowy deweloperskiej) jest inaczej. Zabezpiecza ono interes kupującego, a nie stwarza ryzyka dla banku, więc zwykle nie blokuje kredytu. Bank i tak ocenia każdy wpis indywidualnie. Samo słowo „roszczenie” w dziale III nic jeszcze nie przesądza. Trzeba sprawdzić, kogo konkretnie zabezpiecza i jakiego prawa dotyczy.
Co zrobić, gdy nieruchomość nie ma jeszcze księgi wieczystej?
To standardowa sytuacja przy zakupie nowego mieszkania od dewelopera, zanim sąd założy odrębną księgę dla danego lokalu. Taki zakup można sfinansować kredytem hipotecznym. Warunki zabezpieczenia na ten czas ustala każdy bank osobno. Zabezpieczeniem do czasu założenia księgi i wpisu hipoteki bywa dodatkowa umowa, na przykład przelew wierzytelności z umowy deweloperskiej albo podwyższona marża do czasu wpisu. Ten mechanizm opisujemy szerzej w artykule o wpisie hipoteki do księgi wieczystej.
Hipoteka przymusowa i zabezpieczenia firm, funduszy oraz osób prywatnych: gdzie szukać
Hipoteka przymusowa powstaje bez zgody właściciela. Wierzyciel z tytułem wykonawczym, czyli wyrokiem, ugodą albo nakazem zapłaty, składa wniosek, a sąd wpisuje hipotekę w dziale IV. Obciąża wyłącznie nieruchomość dłużnika.
Wpis na rzecz firmy, funduszu albo osoby prywatnej trafia do tego samego działu IV, więc nie szukaj tylko kwoty. Sprawdź nazwę wierzyciela. Fundusz wpisany w miejsce banku często oznacza przelew wierzytelności. Sprawa pochodzi wtedy od dłużnika sprzed sprzedaży.
Najczęściej pomijany szczegół dotyczy momentu. Sąd bierze pod uwagę stan z chwili złożenia wniosku, a nie z chwili wpisu. Wierzyciel może złożyć wniosek o hipotekę przymusową, dłużnik sprzeda nieruchomość, a wpis i tak zostanie dokonany. Dlatego sama analiza działu IV nie wystarczy. Wzmianka o wniosku w księdze jest sygnałem do wyjaśnienia sprawy przed podpisaniem umowy, nawet gdy nic jeszcze nie zostało wpisane. Ustawa wiąże ocenę dobrej lub złej wiary nabywcy właśnie z chwilą złożenia wniosku (art. 6 ustawy o księgach wieczystych i hipotece).
Przy sprawdzaniu księgi wieczystej klienta znaleźliśmy w dziale IV hipotekę przymusową na rzecz ZUS na ok. 16 tys. zł. Klient nie wiedział, że taki wpis istnieje.
ZUS wpisuje taką hipotekę sam, ale po spłacie zaległości sam jej nie wykreśla. Trzeba o to wystąpić: właściciel składa do ZUS wniosek o oświadczenie do wykreślenia hipoteki (można przez PUE ZUS), a z tym oświadczeniem składa wniosek do sądu wieczystoksięgowego. ZUS wyda oświadczenie dopiero wtedy, gdy zadłużenie objęte zabezpieczeniem jest spłacone. Po spłacie zaległości list mazalny, czyli oświadczenie ZUS o zgodzie na wykreślenie, dostaliśmy w ciągu tygodnia, a samo wykreślenie w księdze trwało ok. 1,5 miesiąca.
Wniosek: hipoteka przymusowa może zostać w księdze po spłacie długu, a właściciel może o niej nie wiedzieć. Sprawdź dział IV przed złożeniem wniosku kredytowym, a nie na etapie decyzji. Samo wykreślenie opisujemy w artykule o wykreśleniu hipoteki po spłacie.
Grunt pod budynkiem i uprawnienie sprzedającego
Sprawdź, czy działka w księdze obejmuje cały budynek. Jeśli zabudowa wychodzi poza granicę, bank nie przyjmie pełnego zabezpieczenia na tej księdze. Porównaj wyrys z rejestru gruntów z faktyczną zabudową. Przy użytkowaniu wieczystym w dziale II widnieje użytkownik wieczysty, a bank oceni też stan opłat za grunt.
Przy współwłasności w transakcji muszą uczestniczyć wszyscy współwłaściciele. Gdy nieruchomość wchodzi do majątku wspólnego małżonków, potrzebna jest zgoda drugiego małżonka (art. 37 Kodeksu rodzinnego i opiekuńczego). Przy nieuregulowanym spadku bank oczekuje wcześniejszego stwierdzenia nabycia spadku.
Przykład z naszej praktyki, w którym budynek częściowo stał na działce sąsiada, opisaliśmy w artykule o dokumentach do kredytu hipotecznego.
Jakich błędów unikać przy samodzielnym czytaniu księgi wieczystej?
Dwa błędy, których łatwo uniknąć:
- Sprawdzanie tylko działu II i IV. Dział II pokazuje właściciela, dział IV hipoteki, ale służebności, roszczenia i ograniczenia w rozporządzaniu nieruchomością są w dziale III i mogą wpływać na decyzję banku.
- Pomijanie wzmianek o wnioskach. Wzmianka może być w każdym dziale, także w II i IV, i oznacza, że treść księgi może się zmienić, zanim sąd rozpatrzy wniosek. Sprawdź księgę jeszcze raz tuż przed podpisaniem aktu.
Nie jesteś pewien, co widzisz w księdze wieczystej?
Sprawdzimy stan prawny nieruchomości razem z Tobą, zanim złożysz wniosek kredytowy, żeby uniknąć niespodzianek na etapie decyzji.
Sprawdźmy to razemŹródła
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece (struktura działów KW; art. 6 i art. 8) - isap.sejm.gov.pl.
- Jednolity tekst ustawy o księgach wieczystych i hipotece (Dz.U. 2023 poz. 1984) - eli.gov.pl.
- ZUS, karta usługi: wydanie oświadczenia w celu wykreślenia hipoteki przymusowej - zus.pl.
- Przeglądarka ksiąg wieczystych online - ekw.ms.gov.pl.
Stan prawny na 10 października 2026 (fragment o hipotece przymusowej ZUS: 21 października 2026). Materiał ma charakter informacyjny i nie stanowi porady prawnej. Każdą księgę wieczystą warto zweryfikować indywidualnie przed podjęciem decyzji o zakupie.
Przemysław Karaś
W bankowości i pośrednictwie kredytowym od 2006 roku: ING i Noble Bank, następnie Tax Care, Expander i Money Expert. Zna proces kredytowy z obu stron biurka, więc wie, jak analityk w banku czyta wniosek i na czym wnioski najczęściej się wykładają.
Najczęściej zadawane pytania
Jak sprawdzić hipotekę w księdze wieczystej?
Wystarczy wejść na ekw.ms.gov.pl - oficjalną, darmową przeglądarkę Ministerstwa Sprawiedliwości - i wpisać numer księgi wieczystej w formacie XXXX/XXXXXXXX/X. Po wpisaniu zobaczysz treść wszystkich czterech działów w aktualnym stanie. Hipoteki obciążające nieruchomość znajdziesz w dziale IV. Jeśli nieruchomość ma już wpisaną hipotekę innego banku, sprzedający musi ją spłacić i wykreślić, zanim nowy bank wpisze swoją. Numer księgi wieczystej powinien być w umowie przedwstępnej albo w dokumentach sprzedającego. Bez niego nie da się zweryfikować stanu prawnego nieruchomości online.
Co to jest dział III księgi wieczystej i dlaczego jest ważny przy kredycie?
Dział III księgi wieczystej zawiera ograniczone prawa rzeczowe inne niż hipoteka (na przykład służebności), roszczenia i ograniczenia w rozporządzaniu nieruchomością. Dla banku to ważny dział, bo takie wpisy mogą ograniczać wartość lub swobodne zbycie nieruchomości. Bank ocenia je indywidualnie, a niektóre mogą wstrzymać decyzję kredytową, na przykład służebność osobista na rzecz osoby trzeciej (dożywotnie prawo zamieszkiwania) albo wpisy egzekucyjne. Wzmianki o wnioskach w toku nie są zarezerwowane dla działu III: mogą pojawić się w każdym dziale, więc przy czytaniu księgi trzeba ich szukać w całej księdze.
Czy służebność lub roszczenie w dziale III księgi wieczystej blokuje kredyt hipoteczny?
To zależy od rodzaju wpisu i od banku. Służebność osobista na rzecz osoby trzeciej, na przykład dożywotnie prawo zamieszkiwania wpisane dla kogoś innego niż kupujący, może utrudnić uzyskanie kredytu, bo bank widzi w niej ryzyko dla wartości zabezpieczenia. Podobnie wpisy egzekucyjne i ostrzeżenia o niezgodności stanu prawnego mogą wstrzymać decyzję banku do czasu wyjaśnienia sprawy. Inaczej jest z roszczeniem o przeniesienie własności wpisanym na rzecz samego kupującego, na przykład z umowy deweloperskiej. Zabezpiecza ono interes kupującego, a nie stwarza ryzyka dla banku, więc nie musi blokować kredytu. Samo słowo „roszczenie” w dziale III nic jeszcze nie przesądza. Każdy taki wpis warto wyjaśnić z bankiem przed złożeniem wniosku.
Czy można kupić mieszkanie na kredyt bez księgi wieczystej?
Tak. To standardowa sytuacja przy zakupie nowego mieszkania od dewelopera, zanim sąd założy odrębną księgę wieczystą dla danego lokalu. Warunki zabezpieczenia na ten czas ustala każdy bank osobno. Zabezpieczeniem do czasu założenia księgi i wpisu hipoteki bywa dodatkowa umowa, na przykład przelew wierzytelności z umowy deweloperskiej albo podwyższona marża do czasu wpisu. Ten sam mechanizm opisujemy szerzej przy okazji wpisu hipoteki do księgi wieczystej. Po założeniu księgi i wpisaniu hipoteki dodatkowe zabezpieczenie zwykle odpada.
Jakich błędów unikać przy czytaniu księgi wieczystej przed zakupem?
Dwóch: sprawdzania tylko działu II (właściciel) i IV (hipoteka) oraz pomijania wzmianek o wnioskach. Służebności, roszczenia i ograniczenia w rozporządzaniu nieruchomością są w dziale III i mogą wpływać na decyzję banku, jak choćby służebność osobista na rzecz osoby trzeciej albo wpisy egzekucyjne. Wzmianki o wnioskach mogą być w każdym dziale i oznaczają, że treść księgi może się zmienić, zanim sąd rozpatrzy wniosek. Warto sprawdzić księgę jeszcze raz tuż przed podpisaniem aktu.
Gdzie znajdę numer księgi wieczystej nieruchomości?
Numer księgi wieczystej, w formacie XXXX/XXXXXXXX/X, powinien znaleźć się w umowie przedwstępnej albo w dokumentach sprzedającego, na przykład w akcie własności czy zaświadczeniu. Jeśli go nie masz, sprzedający ma obowiązek go udostępnić. Bez tego numeru nie da się zweryfikować stanu prawnego nieruchomości online na ekw.ms.gov.pl ani złożyć wniosku kredytowego, bo bank też będzie go potrzebował. Warto poprosić o ten numer już na etapie oglądania nieruchomości, zanim podpiszesz jakąkolwiek umowę, żeby sprawdzić stan prawny z wyprzedzeniem.
Co zrobić, gdy w księdze wieczystej widnieje wzmianka o wniosku w toku?
Każdą taką wzmiankę trzeba wyjaśnić bezpośrednio z bankiem, zanim złożysz wniosek kredytowy. Wzmianka może być w dowolnym dziale (I-O, I-Sp, II, III lub IV) i pojawia się tam, gdzie dotyczy wniosek. Oznacza, że w sądzie czeka nierozpatrzony wniosek, więc treść księgi może się zmienić. Zgodnie z art. 8 ustawy o księgach wieczystych i hipotece wzmianka o wniosku wyłącza rękojmię wiary publicznej ksiąg wieczystych, czyli ochronę osoby, która polega na treści księgi. Bank będzie chciał wiedzieć, czego dokładnie dotyczy wzmianka, zanim podejmie decyzję. Czasem wystarczy poczekać na rozpatrzenie wniosku przez sąd, a czasem trzeba dostarczyć dokumenty wyjaśniające, czego wzmianka dotyczy.
Powiązane wpisy
Wpis hipoteki do księgi wieczystej: ile kosztuje, ile trwa
200 zł opłaty i 19 zł podatku to nie wszystko. Ile realnie czeka się na wpis i czym jest ubezpieczenie pomostowe.
Wykreślenie hipoteki z księgi wieczystej po spłacie kredytu: krok po kroku
Bank nie robi tego sam z urzędu. Kto składa wniosek, czy da się elektronicznie, ile kosztuje (100 zł) i ile realnie trzeba czekać.

Dokumenty do kredytu hipotecznego 2026: lista według sytuacji
Trzy grupy dokumentów według formy dochodu i nieruchomości, ważność zaświadczeń i dwa case'y ze stanem prawnym nieruchomości.
Sprawdźmy stan prawny Twojej nieruchomości
Zanim złożysz wniosek kredytowy, sprawdzimy księgę wieczystą razem z Tobą i powiemy wprost, na co zwrócić uwagę.
Umów rozmowę