
Kredyt hipoteczny zaczyna się 90 dni przed wnioskiem.
Bank nie ocenia Cię w dniu wniosku, tylko na podstawie ostatnich miesięcy: kart kredytowych, rat kredytów, BIK, stażu pracy, wyciągów bankowych. Checklista mówi, co zrobić i czego nie robić w tym czasie, żeby bank policzył Ci więcej, a nie mniej.
- Co w Twojej sytuacji obniża zdolność i co z tego da się jeszcze naprawić.
- Ile pieniędzy potrzebujesz poza wkładem własnym i skąd bank pozwoli je wziąć.
- Jakie dokumenty położyć na stole przy etacie, działalności, ryczałcie, B2B, zleceniu.
PDF wysyłamy od razu na e-mail. W 1 dzień roboczy dzwoni jeden z nas, żeby dograć szczegóły do Twojej sytuacji. 10-15 minut.
 14 STRON · WRZESIEŃ 2026
KDF Sp. z o.o., agent pośrednika kredytu hipotecznego Lendi Sp. z o.o., wpis KNF: RHA0014599.
Dostępność produktów zależy od Twojej sytuacji i warunków banków.
Pełne warunki w Informacji prawnej poniżej.
Wyślij mi checklistę
Dwa pytania pozwalają nam wysłać Ci właściwą wersję informacji, a nie ogólną.
Najdroższe błędy przy kredycie popełnia się przed złożeniem wniosku
Nie są to błędy głupie ani rzadkie. To zwykłe decyzje, które w innym momencie nie miałyby znaczenia. Bank patrzy na nie inaczej niż Ty.
- 1
Karta kredytowa „na wszelki wypadek”
Bank liczy limit jako zobowiązanie, nawet jeśli karta leży w szufladzie. Limit 15 tys. zł to orientacyjnie ok. 100 tys. zł mniej kredytu.
- 2
Raty 0% miesiąc przed wnioskiem
Telefon czy pralka na raty to dla banku zwykły kredyt konsumencki. Rata 300 zł może oznaczać kilkadziesiąt tysięcy złotych mniej zdolności.
- 3
Zmiana pracy w złym momencie
Większość banków chce minimum 3-6 miesięcy u obecnego pracodawcy. Zmiana tuż przed wnioskiem zwykle oznacza liczenie stażu od zera.
- 4
Niski dochód w PIT, bo tak radziła księgowa
Przy działalności bank liczy z dochodu netto z PIT, nie z obrotu. Optymalizacja podatkowa za rok przed wnioskiem to niższa zdolność w dniu wniosku.
- 5
Zadatek przed sprawdzeniem zdolności
Umowa przedwstępna bez wstępnej analizy to najdroższy punkt na tej liście: jeśli bank odmówi, zadatek może przepaść.
Wszystkie pięć da się przewidzieć. Większość da się naprawić, jeśli masz na to 60-90 dni. Po złożeniu wniosku już nie.
Co jest w środku
14 stron, 3 etapy liczone od dnia wniosku, 1 checkbox na punkt. Bez teorii o tym, czym jest kredyt. Zaczynasz od etapu, który Cię dotyczy.
Zdolność
- Karta, limit w koncie, raty 0%: co zamknąć i ile czasu potrzebuje BIK, żeby to zobaczyć.
- Raport BIK: co w nim sprawdzić i czego nie da się wymazać.
Pokaż wszystkie punkty
- Praca i okres próbny: kiedy zmiana jest bezpieczna, a kiedy nie.
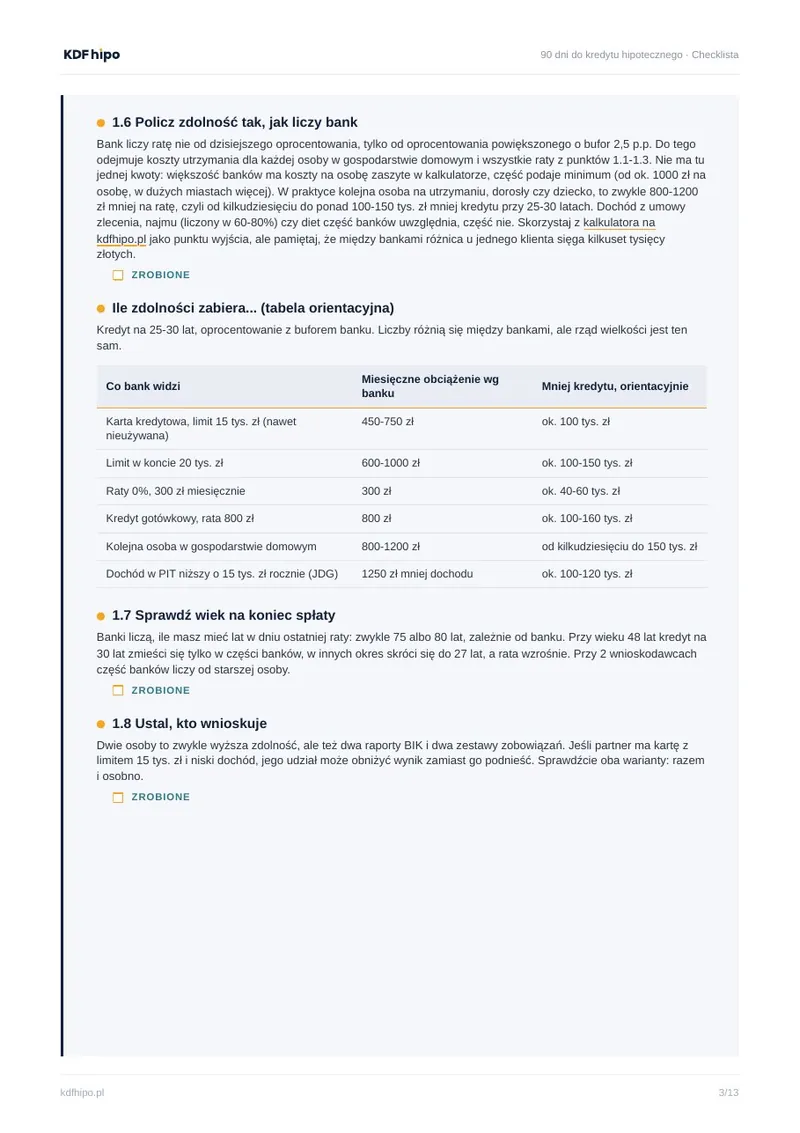
- Jak bank liczy zdolność: bufor na stopie, koszty na osobę, wiek na koniec spłaty.
- Podsekcja dla przedsiębiorców: JDG, ryczałt, B2B, wspólnik sp. z o.o. Podatek a zdolność, staż firmy, zmiana formy opodatkowania, dokumenty za 2 lata.
- Tabela orientacyjna: ile kredytu zabiera karta, limit, rata, kolejna osoba w gospodarstwie, niższy PIT.
Wkład i koszty
- Ile wkładu potrzebujesz naprawdę i co się zmienia poniżej 20%.
- Skąd bank pozwoli wziąć wkład: oszczędności, darowizna, działka, zadatek.
Pokaż wszystkie punkty
- Koszty poza wkładem: PCC, notariusz, wpisy, wycena, ubezpieczenia.
- Rezerwa na pierwsze raty.
- Czy nieruchomość „przejdzie” w banku.
- Kiedy podpisać umowę przedwstępną i jaki termin na kredyt wpisać.
- Co naprawdę jest w cenie promocji bankowej.
Dokumenty i decyzje
- Lista dokumentów wspólna dla każdego.
- Osobne listy: umowa o pracę, JDG, ryczałt, B2B, zlecenie i dzieło, cudzoziemiec.
Pokaż wszystkie punkty
- Czego nie robić w ostatnich 30 dniach (4 punkty, każdy potrafi zatrzymać wniosek).
- Stała czy zmienna: 3 pytania, które rozstrzygają w większości przypadków.
- Promesa i umowa przedwstępna.
- Co się dzieje po złożeniu wniosku, krok po kroku, do pierwszej raty.
1.1 Zamknij lub obniż limit karty kredytowej
ZROBIONE1.2 Zlikwiduj limit w koncie i debet
ZROBIONE1.3 Nie kupuj na raty, nawet 0%
ZROBIONE1.4 Pobierz raport BIK i przeczytaj go w całości
ZROBIONE1.5 Nie zmieniaj pracy i nie kończ okresu próbnego wnioskiem
ZROBIONEDla kogo jest ta checklista
Jest dla Ciebie, jeśli:
- Planujesz wniosek o kredyt hipoteczny w ciągu najbliższych 12 miesięcy, na mieszkanie, dom albo budowę.
- Masz już kredyt i myślisz o przeniesieniu go do innego banku (część o zdolności i dokumentach dotyczy Cię tak samo).
- Prowadzisz działalność, jesteś na ryczałcie, B2B albo zleceniu i słyszałeś, że „banki tego nie lubią”.
- Chcesz wiedzieć, czy już możesz iść do banku, czy najpierw coś uporządkować.
- Kupujesz z partnerem i nie wiecie, czy wnioskować razem, czy osobno.
Nie jest dla Ciebie, jeśli:
- Szukasz kredytu gotówkowego albo konsolidacji (to inna procedura; napisz do nas przez stronę główną).
- Masz podpisaną umowę przedwstępną i termin na kredyt krótszy niż 30 dni: checklista jest wtedy za wolna, potrzebujesz analizy od razu. Skorzystaj z bezpłatnej analizy.
- Chcesz tylko sprawdzić ratę albo oprocentowanie: od tego są kalkulatory na kdfhipo.pl.
- Szukasz sposobu na kredyt bez dochodu albo z aktywnymi opóźnieniami w BIK: nie mamy takiego sposobu i nikt uczciwy go nie ma.
Tak to wygląda w środku
Fragmenty trzech stron z czternastu. Całość w PDF.
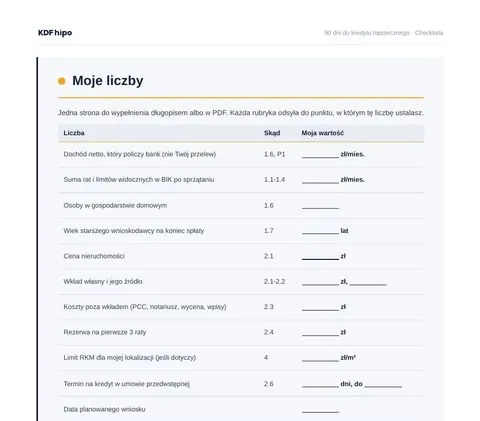
„Bank nie liczy tak, jak Ty, Twoja księgowa ani kalkulator w internecie. Liczy według własnej procedury, z buforem na stopie i według własnej tabeli kosztów utrzymania. Dlatego ten sam klient w dwóch bankach może usłyszeć dwie różne kwoty.”Checklista, strona 1
Kto to napisał
KDFhipo to marka ekspercka KDF Sp. z o.o., agenta pośrednika kredytu hipotecznego Lendi Sp. z o.o., wpis KNF RHA0014599. Za checklistą stoją trzy osoby, które potem odbierają telefon.
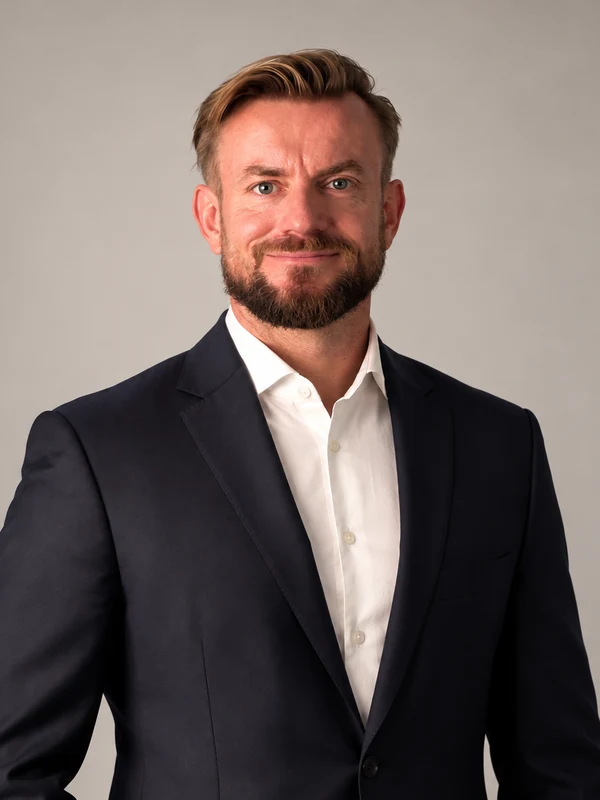
Przemysław Karaś
Ponad 20 lat w bankowości i pośrednictwie kredytowym (m.in. ING, Noble Bank, Expander).
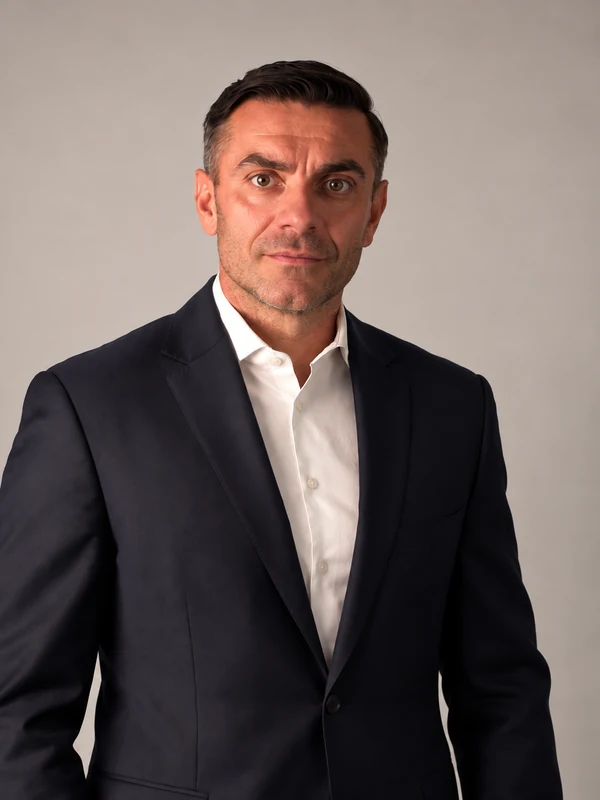
Mariusz Skonecki
15 lat w doradztwie finansowym, w tym w private bankingu.
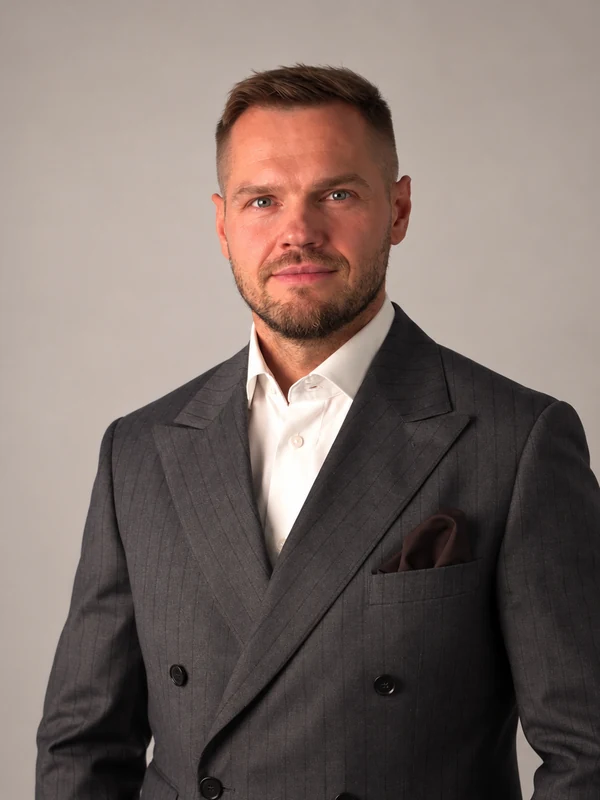
Michał Rzepka
Ponad 18 lat w finansowaniu firm (m.in. Alior Bank, Citi Handlowy, mBank). Dochód z działalności to jego codzienny temat.
w jednej analizie. Nie stajemy po stronie żadnego.
po uruchomieniu kredytu. Analiza i prowadzenie wniosku nie kosztują Cię nic.
Dzwoni jeden z nas, nie call center.
stacjonarnie. Cała Polska zdalnie.
KDF Sp. z o.o., agent pośrednika kredytu hipotecznego Lendi Sp. z o.o., wpis KNF: RHA0014599.
Dostępność produktów zależy od Twojej sytuacji i warunków banków.
Pełne warunki w Informacji prawnej poniżej.
Wyślij mi checklistę
Dwa pytania pozwalają nam wysłać Ci właściwą wersję informacji, a nie ogólną.
Co się stanie po wysłaniu formularza
Od razu: PDF.
Link do checklisty pojawia się na ekranie po wysłaniu i przychodzi mailem w ciągu kilku minut. Jeśli nie widzisz maila, sprawdź „oferty” i spam.
W 1 dzień roboczy: telefon.
Dzwoni Przemysław, Mariusz albo Michał ze swojego numeru, w porze, którą wybrałeś. 10-15 minut: dochód, zobowiązania, nieruchomość, termin. Po rozmowie wiesz, od którego punktu checklisty zacząć i czy jest coś, co w Twojej sytuacji trzeba zrobić od razu. Jeśli nie odbierzesz, spróbujemy jeszcze raz następnego dnia i napiszemy SMS.
Checklista mówi, co zrobić. Nie powie Ci, który z 15 banków policzy Twój dochód najwyżej ani ile dostaniesz. To sprawdzamy w bezpłatnej analizie, kiedy uznasz, że jesteś gotowy.
Pytania, które dostajemy najczęściej
Czy checklista jest naprawdę bezpłatna i co mam za to zrobić?
Tak. Zostawiasz imię, nazwisko, e-mail i telefon oraz odpowiadasz na dwa pytania. Nic więcej. Nasze wynagrodzenie płaci bank, jeśli kiedyś uruchomisz z nami kredyt. Jeśli nie, nie płacisz nic i nikt nie będzie tego od Ciebie oczekiwał.
Czy będziecie do mnie dzwonić?
Tak, raz, w 1 dzień roboczy, w porze, którą wybierzesz. Dzwoni jeden z trzech ekspertów, nie call center. Rozmowa trwa 10-15 minut i służy temu, żebyśmy wiedzieli, w jakiej jesteś sytuacji, i wysłali Ci listę dokumentów pod Twój typ dochodu, a nie ogólną. Jeśli po rozmowie uznasz, że to nie ten moment, powiedz to wprost. Nie dzwonimy ponownie bez umówienia.
Nie chcę rozmawiać, chcę tylko PDF. Da się?
Rozumiemy, ale nie w tej formie. Checklista i rozmowa idą razem, bo bez 10 minut rozmowy wysyłamy wszystkim to samo, a sens tego dokumentu jest w dopasowaniu do Twojej sytuacji. Jeśli wolisz zacząć bez telefonu, artykuły na kdfhipo.pl opisują większość tych samych tematów.
Planuję kredyt dopiero za rok. Czy to nie za wcześnie?
Nie. Część rzeczy w checkliście (staż w firmie, dochód w PIT, historia w BIK) potrzebuje właśnie 12 miesięcy, żeby zadziałać. Im wcześniej wiesz, tym mniej decyzji podejmujesz przypadkiem.
Prowadzę działalność / jestem na B2B / na zleceniu. Czy to ma sens dla mnie?
Tak, i to szczególnie. Checklista ma osobną podsekcję dla przedsiębiorców (podatek a zdolność, staż firmy, forma opodatkowania) oraz osobne listy dokumentów dla JDG, ryczałtu, B2B i zlecenia. Jeden z autorów zajmuje się finansowaniem firm od 18 lat.
Czy po przejściu checklisty dostanę kredyt?
Nie możemy tego obiecać i nikt uczciwy nie może. Checklista zwiększa szansę, że bank policzy Twoją zdolność na podstawie uporządkowanej sytuacji, a nie przypadkowych zobowiązań. O tym, czy i ile dostaniesz, decyduje bank.
Czym różni się checklista od bezpłatnej analizy?
Checklista mówi, co zrobić i czego nie robić przed wnioskiem. Analiza mówi, który z 15 banków policzy Twój dochód najwyżej, ile możesz dostać i ile to będzie kosztować. Checklistę robisz sam, analizę robimy my, po 15-minutowej rozmowie.
Co robicie z moimi danymi?
Zapisujemy je w naszym systemie CRM, żeby wysłać PDF i zadzwonić do Ciebie w umówionej porze. Nie sprzedajemy ich i nie przekazujemy bankom bez Twojej wiedzy. Zgodę na maile możesz wycofać jednym kliknięciem w każdej wiadomości. Szczegóły w polityce prywatności.
Jak przygotować się do kredytu hipotecznego?
Zacznij około 90 dni przed wnioskiem. Najpierw zdolność: zamknij nieużywane karty i limity, nie kupuj na raty, pobierz raport BIK, nie zmieniaj pracy tuż przed wnioskiem. Potem wkład i koszty: policz, ile potrzebujesz poza wkładem (PCC, notariusz, wycena, wpisy, rezerwa) i skąd bank pozwoli wziąć pieniądze. Na końcu dokumenty, osobne dla etatu, działalności, ryczałtu, B2B i zlecenia. Kolejność ma znaczenie, bo bank widzi zamknięcie karty w BIK dopiero po 4-6 tygodniach.
Autor: Przemysław Karaś, ekspert kredytowy KDFhipo. Aktualizacja: 12 września 2026. Treść ma charakter informacyjny; liczby są orientacyjne i zależą od banku.
Masz jeszcze czas. Wykorzystaj go.
14 stron, 3 etapy, 1 checkbox na punkt. Wiesz, na czym stoisz, zanim bank Ci to powie.
Wyślij mi checklistęPDF od razu. Telefon w 1 dzień roboczy, w wybranej porze.